Domain proteinkinasen.de kaufen?
Wir ziehen mit dem Projekt
proteinkinasen.de um.
Sind Sie am Kauf der Domain
proteinkinasen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain proteinkinasen.de kaufen?
Was sind Biokatalysatoren (Enzyme)?
Biokatalysatoren, auch Enzyme genannt, sind Proteine, die chemische Reaktionen in lebenden Organismen beschleunigen, indem sie als Katalysatoren fungieren. Sie ermöglichen es, dass diese Reaktionen bei den milden Bedingungen im Körper ablaufen, ohne hohe Temperaturen oder Drücke zu benötigen. Enzyme sind hochspezifisch und können nur bestimmte Substrate umsetzen. Dadurch spielen sie eine entscheidende Rolle in Stoffwechselprozessen, Verdauungsvorgängen und vielen anderen biologischen Prozessen. **
Warum sind Enzyme Biokatalysatoren?
Enzyme sind Biokatalysatoren, da sie chemische Reaktionen in lebenden Organismen beschleunigen, indem sie die Aktivierungsenergie verringern. Sie ermöglichen es den Reaktionen, bei Körpertemperatur effizient abzulaufen, was sonst unter den Bedingungen des Organismus nicht möglich wäre. Enzyme sind spezifisch für bestimmte Substrate und können daher selektiv Reaktionen katalysieren. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifikator
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifikator:
-
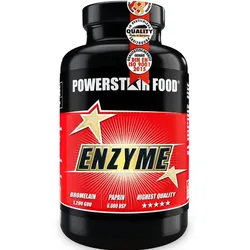
Powerstar Food - Enzyme - Eiweißspaltende Enzyme - 120 KapselnPOWERSTAR FOOD ENZYME sind Kapseln mit dem Ananasfruchtenzym Bromelain und Papayafruchtenzym Papain. HIGHLIGHTS Nahrungsergänzungsmittel - Kapseln mit Fruchtenzymen aus Ananas und Papaya Enzym-Kombi mit Bromelain und Papain In veganen magensaftresistenten DRcaps® / keine Rinder- oder Schweinegelatine Kein Magnesiumstearat enthalten17,40 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Enzyme 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Enzymen und Rutin Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel mit Flüssigkeit verzehren. Nährwertdeklaration - Tagesdosis: Zusammensetzung pro Kapsel Alpha–Amylase 80 mg Pankreatin 50 mg Papain–Pulver 50 mg Schnurbaum–Extrakt, entspricht 50 mg • Rutin 47,5 mg Bromelain–Pulver 30 mg Lactase 25 mg Lipase 20 mg Trypsin 20 mg Cellulase 15 mg Protease 15 mg Chymotrypsin 1,0 mg Zutaten: DRCAPS (Hydroxypropylmethylcellulose, Geliermittel Gellan)*, Alpha-Amylase (Alpha-Amylase, Trägerstoff Maltodextrin) (16,7%), Pankreatin (Pankreatin, Trägerstoff Lactose) (10,44%), Schnurbaum-Extrakt (10,44%), Papain-Pulver (Papain-Pulver, Trägerstoff Maltodextrin,) (10,44%), Bromelain-Pulver (Bromelain-Pulver, Trägerstoff Maltodextrin) (6,26%), Füllstoff mikrokristalline Cellulose, Lactase (Lactase, Trägerstoff Glucose) (5,22%), Lipase (Lipase, Trägerstoff Glucose) (4,18%), Trypsin (Trypsin, Trägerstoff Sorbitol) (4,18%), Cellulase (Cellulase, Trägerstoff Maltodextrin) (3,13%), Protease (Trägerstoff Maltodextrin, Protease) (3,13%), Chymotrypsin (0,21%). * pflanzliche Kapselhülle Allergene: Lactose. Kann Spuren von Soja und Gluten enthalten. Nettofüllmenge: 30 Kapseln = 14,0 g Aufbewahrungsbedingungen: Trocken und nicht über Raumtemperatur lagern. Ursprungsland des Lebensmittels: Österreich Anschrift des Herstellers: Espara GmbH Franz-Sauer-Straße 46, Haus A 5020 Salzburg Weitere Hinweise: Glutenfrei, fructosefrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.espara.com Stand: 07/202019,01 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **


Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifikator:
-
Liscianigiochi WOOZLE GOOZLE Super-ReaktionenMit dem Experimentierkasten WOOZLE GOOZLE Super-Reaktionen von LISCIANI können Kinder die Welt der Wissenschaft entdecken und verblüffende chemische Reaktionen selbst durchführen. Dieses Set ist für junge Forschende ab 8 Jahren geeignet. für viele erstaunliche wissenschaftliche Erfahrungen einfache und sichere Experimente für großen Spaß bekannt aus der TV-Sendung WOOZLE GOOZLE Dieser Experimentierkasten bietet eine unterhaltsame Möglichkeit, in die Chemie einzutauchen. Mit den enthaltenen Utensilien und Anleitungen lassen sich verschiedene Versuche durchführen, die für spannende Nachmittage sorgen. Das Set ist so gestaltet, dass es Neugier weckt und spielerisch erstes Wissen über wissenschaftliche Phänomene vermittelt.16,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Powerstar Food - Enzyme - Eiweißspaltende Enzyme - 120 KapselnPOWERSTAR FOOD ENZYME sind Kapseln mit dem Ananasfruchtenzym Bromelain und Papayafruchtenzym Papain. HIGHLIGHTS Nahrungsergänzungsmittel - Kapseln mit Fruchtenzymen aus Ananas und Papaya Enzym-Kombi mit Bromelain und Papain In veganen magensaftresistenten DRcaps® / keine Rinder- oder Schweinegelatine Kein Magnesiumstearat enthalten17,40 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was sind Biokatalysatoren (Enzyme)?
Biokatalysatoren, auch Enzyme genannt, sind Proteine, die chemische Reaktionen in lebenden Organismen beschleunigen, indem sie als Katalysatoren fungieren. Sie ermöglichen es, dass diese Reaktionen bei den milden Bedingungen im Körper ablaufen, ohne hohe Temperaturen oder Drücke zu benötigen. Enzyme sind hochspezifisch und können nur bestimmte Substrate umsetzen. Dadurch spielen sie eine entscheidende Rolle in Stoffwechselprozessen, Verdauungsvorgängen und vielen anderen biologischen Prozessen. **
-
Warum sind Enzyme Biokatalysatoren?
Enzyme sind Biokatalysatoren, da sie chemische Reaktionen in lebenden Organismen beschleunigen, indem sie die Aktivierungsenergie verringern. Sie ermöglichen es den Reaktionen, bei Körpertemperatur effizient abzulaufen, was sonst unter den Bedingungen des Organismus nicht möglich wäre. Enzyme sind spezifisch für bestimmte Substrate und können daher selektiv Reaktionen katalysieren. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifikator
-
Enzyme 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Enzymen und Rutin Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel mit Flüssigkeit verzehren. Nährwertdeklaration - Tagesdosis: Zusammensetzung pro Kapsel Alpha–Amylase 80 mg Pankreatin 50 mg Papain–Pulver 50 mg Schnurbaum–Extrakt, entspricht 50 mg • Rutin 47,5 mg Bromelain–Pulver 30 mg Lactase 25 mg Lipase 20 mg Trypsin 20 mg Cellulase 15 mg Protease 15 mg Chymotrypsin 1,0 mg Zutaten: DRCAPS (Hydroxypropylmethylcellulose, Geliermittel Gellan)*, Alpha-Amylase (Alpha-Amylase, Trägerstoff Maltodextrin) (16,7%), Pankreatin (Pankreatin, Trägerstoff Lactose) (10,44%), Schnurbaum-Extrakt (10,44%), Papain-Pulver (Papain-Pulver, Trägerstoff Maltodextrin,) (10,44%), Bromelain-Pulver (Bromelain-Pulver, Trägerstoff Maltodextrin) (6,26%), Füllstoff mikrokristalline Cellulose, Lactase (Lactase, Trägerstoff Glucose) (5,22%), Lipase (Lipase, Trägerstoff Glucose) (4,18%), Trypsin (Trypsin, Trägerstoff Sorbitol) (4,18%), Cellulase (Cellulase, Trägerstoff Maltodextrin) (3,13%), Protease (Trägerstoff Maltodextrin, Protease) (3,13%), Chymotrypsin (0,21%). * pflanzliche Kapselhülle Allergene: Lactose. Kann Spuren von Soja und Gluten enthalten. Nettofüllmenge: 30 Kapseln = 14,0 g Aufbewahrungsbedingungen: Trocken und nicht über Raumtemperatur lagern. Ursprungsland des Lebensmittels: Österreich Anschrift des Herstellers: Espara GmbH Franz-Sauer-Straße 46, Haus A 5020 Salzburg Weitere Hinweise: Glutenfrei, fructosefrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.espara.com Stand: 07/202019,01 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.